8 вересня 2026 року UkraineInvest спільно з Лондонською фондовою біржею (London Stock Exchange) та HANetf провели вебінар «Going Global: Шлях українського бізнесу до міжнародного IPO», який об’єднав міжнародних експертів у сфері ринків капіталу, аудиту, права та інвестицій. Учасники отримали практичне розуміння того, як українським компаніям підготуватися до виходу на міжнародні публічні ринки капіталу.
Розпочинаючи вебінар, виконавча директорка UkraineInvest Марина Хлистун наголосила на важливості доповнення традиційних прямих іноземних інвестицій новими джерелами акціонерного капіталу. Для українського бізнесу міжнародні публічні ринки – це не лише можливість залучити кошти для масштабування, а й шлях до більшої міжнародної впізнаваності, посилення корпоративного управління та доступу до значно ширшого кола інституційних інвесторів.
Одним із завдань UkraineInvest є сприяння тому, щоб українські компанії ставали прозорими, структурованими та готовими до залучення інвестицій емітентами, здатними конкурувати за міжнародний капітал.
Модерувала дискусію Катя Горбатюк, керівниця напряму інвестиційних фондів в London Stock Exchange. Під час вебінару розглянули основні етапи виходу компанії на міжнародний фондовий ринок – від підготовки до IPO та вибору біржі до роботи з інвесторами й інших можливостей залучення капіталу. Зокрема, йшлося про:
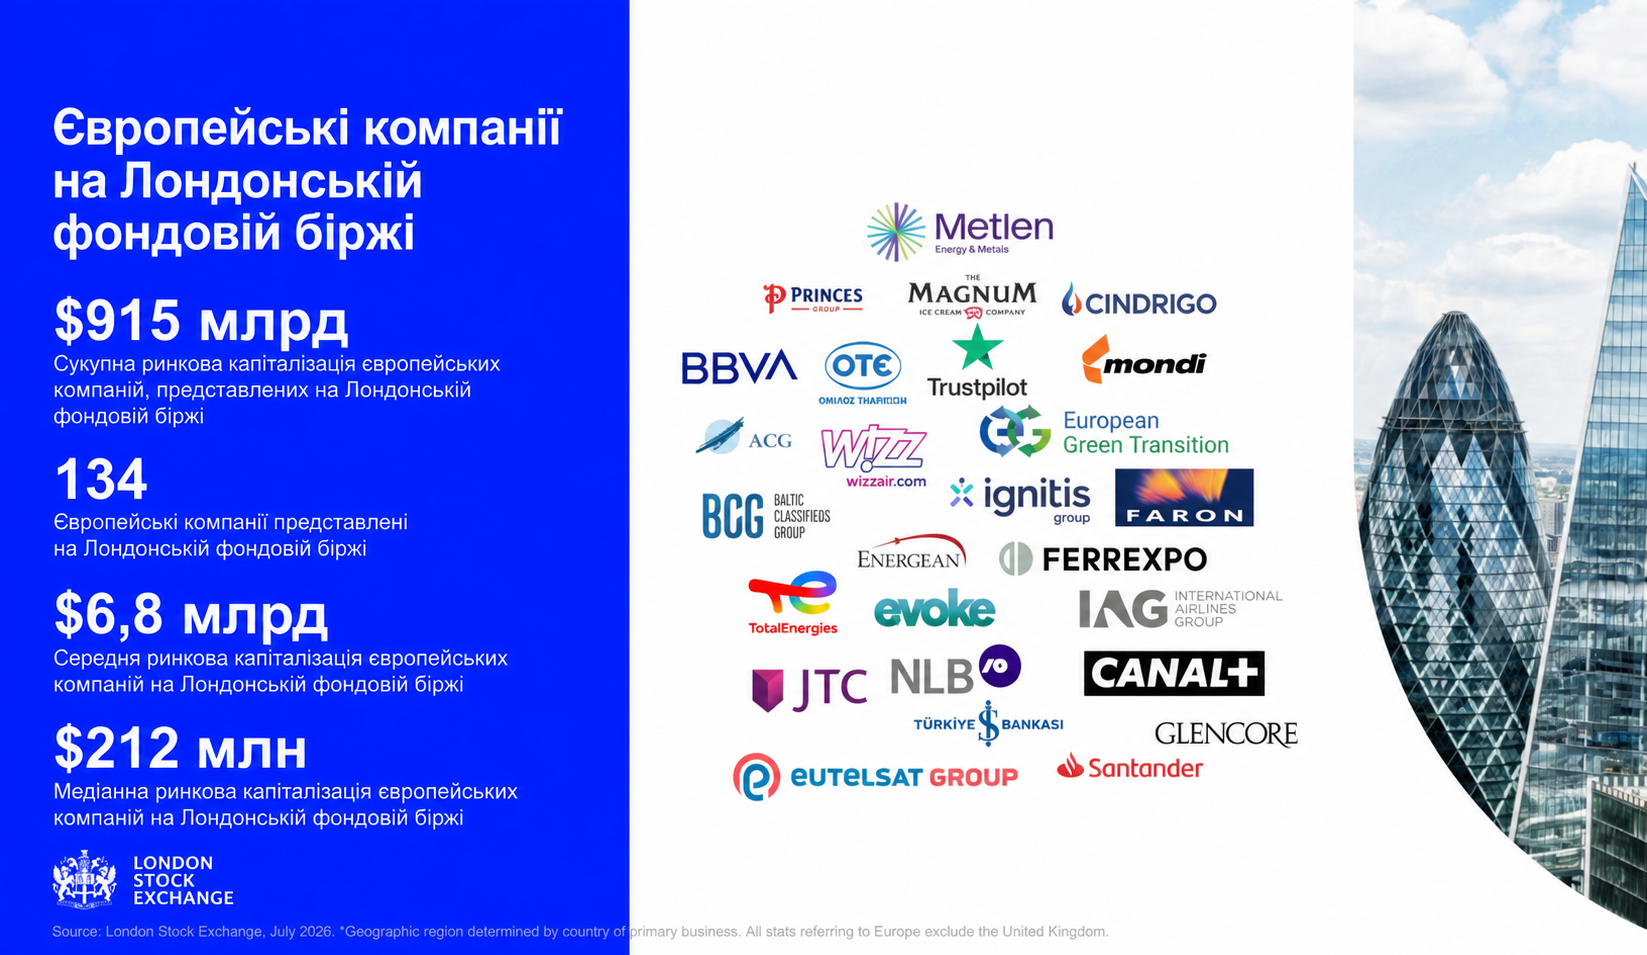
Кріс Макгахан, старший менеджер із питань ринків капіталу в London Stock Exchange, розповів, чому Лондон залишається одним із провідних світових майданчиків для міжнародних компаній.
З 2023 року до середини 2026 року компанії залучили на лондонському ринку $89,9 млрд. в межах 1 289 IPO та додаткових розміщень акцій. Це приблизно вдвічі більше, ніж на наступній за обсягами європейській біржі.
Важливо й те, що вихід на біржу не обмежує компанію одним раундом залучення коштів. За наведеними під час вебінару даними, 55% компаній, які провели IPO у Лондоні, згодом знову виходили на ринок для залучення додаткового капіталу. Для порівняння, на Nasdaq цей показник становив 26%, а на NYSE – 23%.
Для українських компаній, які планують масштабування, це означає, що IPO можна розглядати не як разову операцію, а як довгостроковий інструмент фінансування зростання, придбання інших бізнесів та розширення кола інвесторів.
Останні зміни у британському регулюванні також спростили вихід на ринок для міжнародних емітентів. Зокрема, оновлені правила лістингу передбачають більшу гнучкість щодо структури акціонерного капіталу та проведення значних корпоративних угод.
Змінилися і правила включення компаній до індексів FTSE. Акції міжнародних емітентів, що торгуються у доларах США або євро, можуть бути включені до FTSE UK Series. Для компаній, зареєстрованих за межами Великої Британії, мінімальна частка акцій у вільному обігу знижена до 10%, а великі компанії, які відповідають установленим критеріям, можуть бути прискорено включені до FTSE 100 або FTSE 250 вже через п’ять торгових днів після IPO.
Одним із головних практичних висновків вебінару стало те, що підготовку до IPO варто починати задовго до самого розміщення.
Роберт Кроулі, партнер в KPMG’s Capital Markets Advisory Group, виділив чотири ключові складові такої підготовки: переконливу інвестиційну історію компанії, відповідність вимогам обраного ринку, якісну фінансову звітність та належне корпоративне управління.
Компанії необхідно мати:
Особливо багато часу потребує підготовка фінансової звітності. Компанія має бути готова представити фінансову історію, як правило, за період до трьох років, якщо відповідні дані наявні, а також мати налагоджені системи прогнозування, бюджетування, управління ризиками та внутрішнього контролю.
За рекомендацією KPMG, роботу над готовністю до IPO доцільно розпочинати за 18-24 місяці до запланованого виходу на біржу. Такий запас часу дозволяє виявити слабкі місця та виправити їх до початку найбільш інтенсивної фази транзакції.
Кріс Енналс, консулттант з IPO, детально розглянув етапи проведення IPO.
Після завершення початкової підготовки до процесу долучаються інвестиційні банки, юристи, аудитори та інші радники. Умовно підготовку можна поділити на три складові: інвестиційну історію компанії, фінансові показники та всі інші елементи транзакції. Йдеться про формування зрозумілої для інвесторів пропозиції, підтвердження її фінансовими результатами, проведення комплексної перевірки компанії та визначення оптимальної структури угоди.
Наступні кроки включають перші зустрічі з інституційними інвесторами, підготовку проспекту емісії та проходження регуляторних процедур, роботу з аналітиками, презентації для інвесторів, roadshow, формування книги заявок, а на завершальному етапі – визначення ціни та розподіл акцій між інвесторами. Найбільш інтенсивний етап підготовки зазвичай триває від трьох до п’яти місяців, після чого продовжуються регуляторна та маркетингова робота.
Для української компанії одним із перших важливих рішень є вибір біржі. Від нього залежатимуть вимоги до фінансової звітності, корпоративного управління та внутрішніх процедур, юридична й податкова структура компанії, а також коло потенційних інвесторів та можливість включення до фондових індексів.
За словами Кріса, Лондон традиційно був важливим майданчиком для компаній із Центральної та Східної Європи та забезпечує доступ до широкого кола міжнародних інвесторів. Водночас вибір біржі має залежати від галузі, географії бізнесу, структури компанії та того, на яких публічних гравців орієнтуватимуться інвестори під час її оцінки.
Не менш важливо сформувати інвестиційну історію, яка дає інвестору чіткі відповіді на чотири питання:
Для українського бізнесу до цього додаються ще два важливі чинники. Інвестори оцінюватимуть, наскільки компанія довела свою операційну та фінансову стійкість в умовах війни, а також які можливості для її зростання створюватимуть відбудова України та подальший розвиток економіки.
Саме поєднання вже продемонстрованої стійкості та зрозумілих перспектив майбутнього зростання може стати сильною складовою позиціонування української компанії перед міжнародними інвесторами.
Пітер Магяр, засновник Magyar & Co, зосередився на юридичних питаннях, які українським компаніям необхідно враховувати під час підготовки до міжнародного IPO.
Інвестори та біржі детально перевірятимуть структуру власності компанії, санкційні ризики, активи на тимчасово окупованих територіях, валютні обмеження, права власності та інші правові питання, пов’язані з війною. Наявність таких ризиків не обов’язково унеможливлює IPO, однак компанія має заздалегідь їх виявити, належно розкрити та, де це можливо, мінімізувати.
Для багатьох українських компаній підготовка також може передбачати:
Окрему увагу приділили корпоративному управлінню. Інвестори очікуватимуть достатнього рівня незалежності ради директорів, чіткого розподілу повноважень та ефективних процедур щодо операцій із пов’язаними сторонами, аудиту, винагороди керівництва, внутрішніх каналів повідомлення про порушення та дотримання правил щодо зловживань на ринку.
Юридичних радників рекомендували залучати на ранньому етапі підготовки, а не після того, як основні параметри IPO вже визначені. Це дозволяє заздалегідь усунути проблеми, які пізніше можуть вплинути на строки або умови виходу на ринок.
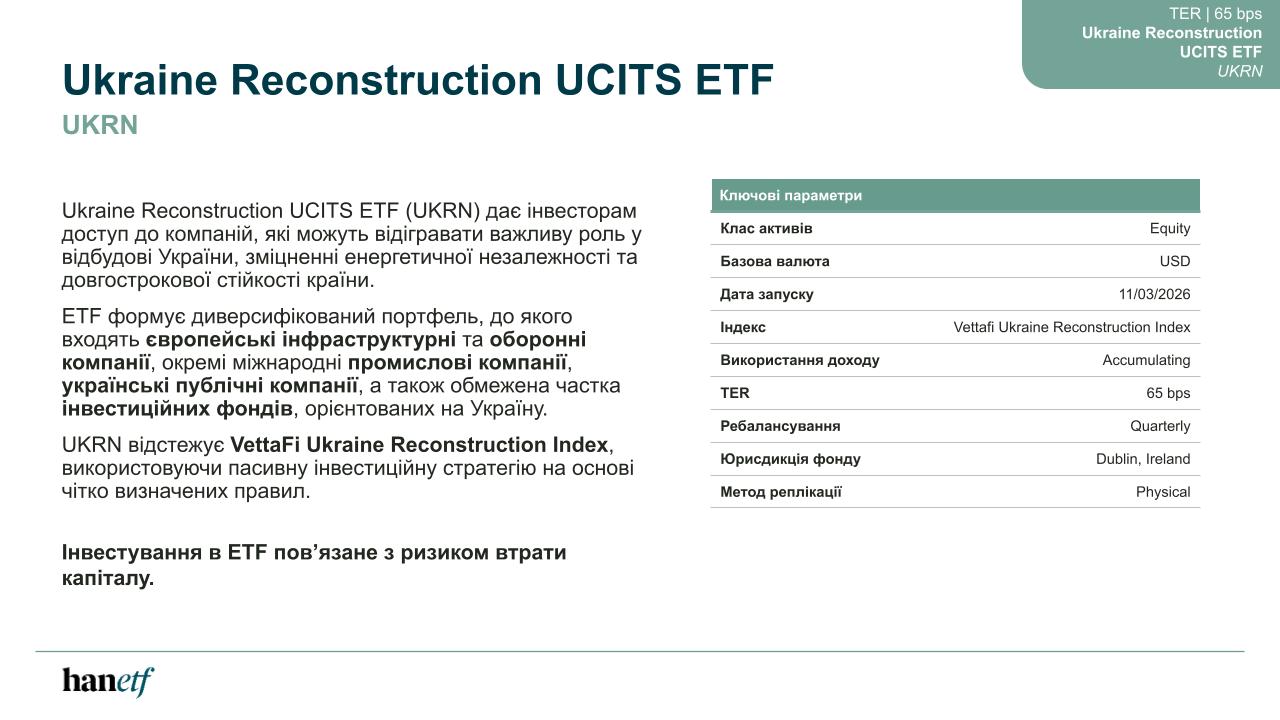
Окрему частину вебінару присвятили Ukraine Reconstruction UCITS ETF (UKRN) та можливостям, які індексні інструменти можуть створювати для українських компаній.
Гектор Макніл, співвласник HANetf, розповів, що UKRN орієнтований на компанії, діяльність яких пов’язана з відбудовою України, енергетичною незалежністю та довгостроковою стійкістю країни. До фонду входять європейські інфраструктурні й оборонні компанії, окремі міжнародні промислові компанії, українські публічні компанії та обмежена частка інвестиційних фондів, сфокусованих на Україні.
Для українських емітентів методологія індексу передбачає окремі критерії. Мінімальна ринкова капіталізація становить $50 млн., тоді як для інших компаній – $100 млн. Вимога до середньоденного обсягу торгів для українських компаній також нижча – $0,5 млн. проти $1 млн. При цьому для українських компаній немає галузевих обмежень.
Методологія також дозволяє включати українські компанії, що відповідають критеріям, до індексу вже через 10-50 днів після IPO, не очікуючи чергового квартального перегляду. Це може допомогти новим українським публічним компаніям швидше отримати доступ до міжнародних інвесторів та сприяти ліквідність їхніх акцій.
Першими українськими компаніями, включеними до UKRN, стали Kyivstar та Swarmer — вони увійшли до індексу у квітні 2026 року.
Під час вебінару також обговорили сек’юритизацію та токенізацію як інші способи роботи з міжнародним капіталом.
Олександр Черних, адвокат, представник Національної асоціації адвокатів України в Шотландії, наголосив, що технології можуть спростити розміщення фінансових інструментів і розширити коло потенційних інвесторів. Водночас вони не замінюють базових вимог до активу: зрозумілих прав власності, прогнозованих грошових потоків, обґрунтованої оцінки, належного захисту прав інвесторів, прозорості та відповідності регуляторним вимогам.
Токенізацію варто розглядати як додатковий інструмент, а не як альтернативу належному юридичному та фінансовому структуруванню. Спочатку необхідно визначити сам актив та його економічну модель, сформувати юридичну структуру, закріпити права інвесторів і забезпечити виконання вимог до розкриття інформації та комплаєнсу. І лише після цього має сенс обирати технологічне рішення.
Міжнародні інвестори та регулятори насамперед оцінюють економічну сутність фінансового інструменту, а не його технологічну форму чи назву. Тому для виходу на міжнародні ринки українському бізнесу передусім необхідно створювати прозорі, належно структуровані та зрозумілі для інвестора активи, які можуть функціонувати в межах надійних і регульованих фінансових ринків.
Успішний вихід на IPO потребує не лише прибуткового бізнесу. Компанії мають заздалегідь привести до належного рівня фінансову звітність, корпоративне управління та внутрішні процеси, врегулювати юридичні питання, сформувати зрозумілу пропозицію для інвесторів і розпочати діалог із ринком ще до офіційного старту розміщення.
Для українських компаній із міжнародними амбіціями фондові ринки можуть стати джерелом довгострокового фінансування, сприяти міжнародній впізнаваності та відкривати доступ до ширшого кола інституційних інвесторів.
UkraineInvest і надалі сприятиме українським компаніям у вивченні можливостей міжнародних ринків капіталу, налагодженні контактів із відповідними партнерами та підготовці до потенційного лістингу.
Компанії, які зацікавлені у виході на міжнародні ринки капіталу, можуть звертатися до UkraineInvest за консультацією: [email protected].
Повний запис вебінару доступний на YouTube-каналі UkraineInvest (англійською мовою).
Follow us on Facebook, Twitter, LinkedIn, or YouTube.